


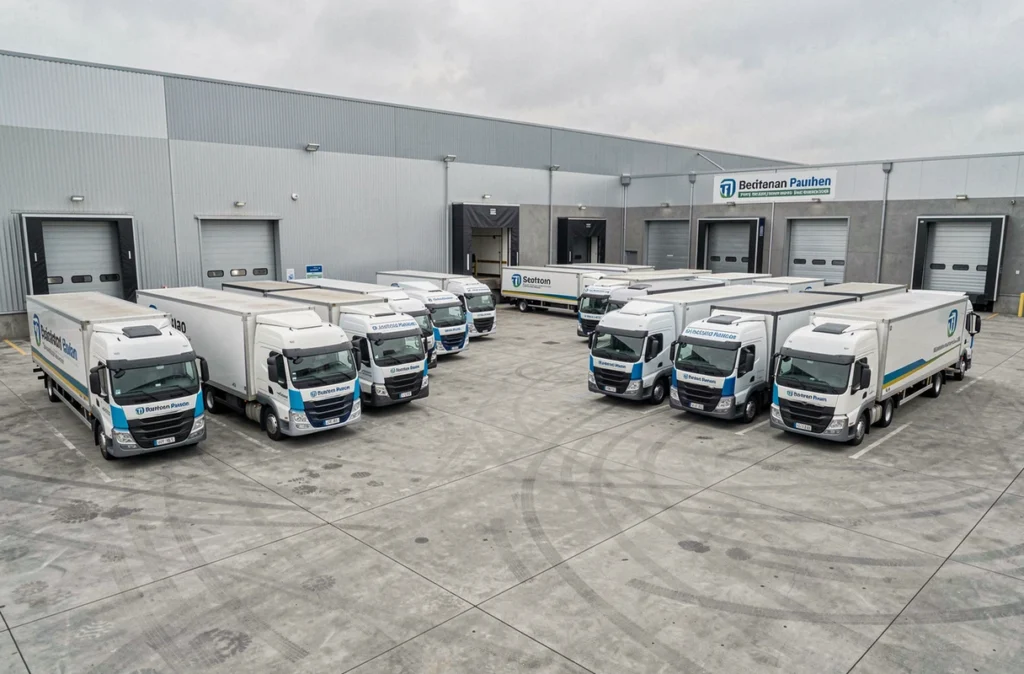
Une entreprise qui possède trois camionnettes et deux berlines de fonction gère déjà cinq contrats d’assurance distincts, cinq échéances différentes, cinq interlocuteurs potentiels. Le passage à un contrat flotte simplifie tout, mais encore faut-il savoir à partir de quel seuil un assureur accepte de regrouper ces véhicules. La réponse n’est pas gravée dans la loi : le seuil d’entrée en assurance flotte varie selon les assureurs, généralement entre trois et six véhicules.
Seuil d’entrée en assurance flotte : ce que les assureurs exigent vraiment
Aucun texte réglementaire ne fixe un nombre minimum de véhicules pour souscrire une assurance flotte automobile. L’article L.211-1 du Code des assurances impose une obligation d’assurance en responsabilité civile pour chaque véhicule terrestre à moteur, mais il ne dit rien sur le regroupement de plusieurs véhicules dans un même contrat.
En pratique, ce sont les assureurs qui définissent leur propre seuil d’accès. Les offres recensées en 2026 s’ouvrent le plus souvent à partir de trois véhicules. Certains porteurs de risque relèvent ce plancher à cinq ou six véhicules, notamment pour des activités à sinistralité élevée comme la livraison urbaine ou le transport de personnes.
Pourquoi le chiffre de trois revient si souvent
Trois véhicules, c’est le point à partir duquel un assureur peut commencer à mutualiser le risque. Avec un seul véhicule sinistré sur trois, la perte reste absorbable pour le portefeuille. En dessous de ce seuil, l’assureur n’a aucun effet de dilution et préfère proposer des contrats individuels classiques.
La rentabilité de gestion joue aussi. Monter un contrat flotte mobilise un souscripteur spécialisé, un audit du parc, un suivi des entrées et sorties de véhicules. Pour deux véhicules, ce coût administratif n’est pas justifié. À partir de trois, l’effort devient rentable des deux côtés : l’entreprise gagne en simplicité, l’assureur gagne un client fidélisé sur plusieurs risques.
Critères de tarification d’un contrat flotte automobile
Le nombre de véhicules ouvre la porte, mais il ne détermine pas le prix. On voit régulièrement des flottes de cinq utilitaires payer plus cher qu’une flotte de dix berlines de direction. Le tarif dépend d’un ensemble de facteurs que l’assureur examine dans le dossier de souscription.
Ce que l’assureur analyse avant de chiffrer
- La composition du parc : un utilitaire de chantier n’a pas le même profil de risque qu’une citadine électrique. Les véhicules lourds, les engins automoteurs et les remorques alourdissent la prime globale.
- Le kilométrage annuel par véhicule : une flotte de commerciaux itinérants qui cumule des dizaines de milliers de kilomètres par an génère statistiquement plus de sinistres qu’un parc de véhicules de service à usage local.
- L’historique de sinistralité : les assureurs demandent généralement le relevé des sinistres sur les trois à cinq dernières années. Un ratio sinistres/primes défavorable peut entraîner une surprime ou un refus.
- La rotation des conducteurs : quand plusieurs salariés partagent les mêmes véhicules (pool de service), le risque est jugé plus élevé que lorsque chaque véhicule est attribué à un conducteur identifié.
- Les dispositifs de prévention : géolocalisation, boîtier télématique, formation à l’éco-conduite. Ces éléments peuvent faire baisser la cotisation.
Fourchettes de prix indicatives
Les tarifs varient considérablement selon le secteur d’activité et le niveau de garanties choisi. Pour une petite flotte de trois à cinq véhicules légers en usage courant, on constate que la prime annuelle par véhicule se situe souvent en dessous de ce que coûterait un contrat individuel équivalent. L’économie par rapport à des contrats séparés peut représenter une part significative de la facture, surtout quand on ajoute les garanties complémentaires (bris de glace, vol, dommages tous accidents).
Pour les flottes composées de véhicules utilitaires lourds ou d’engins spéciaux, la prime unitaire monte nettement. Les retours varient sur ce point selon les régions et les courtiers consultés, mais la tendance reste la même : plus le parc est homogène et bien entretenu, plus le tarif est négociable.
Garanties d’un contrat flotte : ce qu’on peut moduler
Un contrat flotte fonctionne comme une police cadre. On définit un socle commun de garanties pour l’ensemble du parc, puis on ajuste véhicule par véhicule si besoin. C’est l’un des vrais avantages par rapport aux contrats individuels, où chaque modification implique un avenant distinct.
Le socle obligatoire
La responsabilité civile reste le minimum légal, y compris dans un contrat flotte. Elle couvre les dommages corporels et matériels causés aux tiers. Chaque véhicule du parc est couvert, même ceux qui roulent peu.
Un véhicule stationné depuis des mois doit quand même être assuré tant qu’il n’est pas retiré de la circulation (carte grise barrée). On voit souvent des gestionnaires de flotte oublier ce point et se retrouver en infraction.
Les garanties complémentaires courantes
La formule dommages tous accidents (aussi appelée tous risques) protège les véhicules du parc contre les sinistres dont le conducteur est responsable. La garantie vol, la garantie incendie et le bris de glace s’ajoutent selon la valeur et l’exposition des véhicules.
Certains contrats incluent aussi la protection corporelle du conducteur, qui couvre les blessures du salarié au volant en complément du régime accident du travail. On peut moduler le niveau de garantie par catégorie de véhicule : tous risques pour les véhicules récents, tiers étendu pour les plus anciens.
Pièges courants lors de la souscription d’une assurance flotte
Le passage d’une assurance individuelle à un contrat flotte ne se résume pas à regrouper des polices. Plusieurs erreurs reviennent régulièrement, et elles coûtent cher quand un sinistre survient.
Sous-déclarer les conducteurs occasionnels
Dans une flotte de service où les véhicules tournent entre plusieurs salariés, il arrive qu’on ne déclare que les conducteurs principaux. En cas d’accident avec un conducteur non déclaré, l’assureur peut appliquer une réduction d’indemnité, voire opposer une exclusion. Déclarer tous les conducteurs habituels protège contre un refus d’indemnisation.
Oublier de mettre à jour le parc
Un contrat flotte prévoit un mécanisme d’entrée et de sortie de véhicules. Quand on achète un nouveau véhicule ou qu’on en revend un, il faut notifier l’assureur dans le délai prévu au contrat (souvent quelques jours ouvrés). Un véhicule ajouté au parc mais non déclaré ne sera pas couvert. Un véhicule revendu mais non retiré du contrat continuera d’être facturé.
Négliger l’historique de sinistralité
Les assureurs flotte raisonnent en ratio sinistres/primes (S/P). Si ce ratio dépasse un certain seuil sur deux ou trois exercices consécutifs, le contrat peut être résilié à l’échéance ou reconduit avec une majoration importante. Suivre le S/P en continu permet d’anticiper une hausse de prime et d’agir sur la prévention avant que la situation ne se dégrade.
Délais de mise en place et démarches pratiques
La souscription d’un contrat flotte prend plus de temps qu’un contrat auto classique. L’assureur doit analyser le dossier complet du parc : liste des véhicules avec leurs caractéristiques, identité et permis des conducteurs, relevé de sinistralité, type d’usage professionnel.
Pour une petite flotte de trois à cinq véhicules sans sinistralité particulière, le délai entre la demande de devis et la prise d’effet du contrat se compte généralement en quelques semaines. Pour des flottes plus importantes ou des activités à risque (BTP, transport, VTC), la phase d’étude peut s’allonger, surtout si l’assureur demande un audit ou des aménagements de prévention avant d’accepter le risque.
Documents à préparer
- Les cartes grises de tous les véhicules du parc, y compris les remorques et engins automoteurs
- Le relevé d’information sinistralité sur les trois à cinq dernières années (demandé à l’assureur sortant)
- La liste nominative des conducteurs avec copie des permis de conduire
- Le descriptif de l’activité : secteur, zones géographiques couvertes, kilométrage estimé par véhicule
Plus le dossier est complet dès le départ, plus le devis arrive vite. Un dossier incomplet génère des allers-retours qui retardent la mise en place de plusieurs semaines.
Contrat flotte ou contrats individuels : le vrai calcul
Regrouper ses véhicules dans un contrat flotte n’est pas toujours plus avantageux. Pour trois véhicules peu utilisés, les économies peuvent être marginales. L’intérêt du contrat flotte se renforce à mesure que le parc grandit et que la gestion administrative des contrats individuels devient un poids.
L’avantage le plus concret, c’est la gestion centralisée : une seule échéance, un seul interlocuteur, une seule négociation annuelle. Pour un gestionnaire de flotte ou un dirigeant de PME, le gain de temps justifie souvent le passage au contrat flotte avant même de parler de tarif.
Le contrat flotte offre aussi une souplesse que les contrats individuels n’ont pas : on peut ajouter ou retirer un véhicule en cours d’année sans souscrire un nouveau contrat. Cette flexibilité est particulièrement utile pour les entreprises dont le parc évolue fréquemment (remplacement de véhicules, contrats de location longue durée qui arrivent à terme, véhicules saisonniers).
Le formulaire ci-dessous vous permet de recevoir un devis adapté à la taille et à la composition de votre parc. En le remplissant, vous serez rappelé par un professionnel qui pourra chiffrer précisément votre contrat flotte et comparer avec votre situation actuelle.


